Votre conseillère en gestion de patrimoine à Avignon
Le Clanche Patrimoine
Vous écouter - Vous accompagner - Vous suivre
Qui suis-je ?
En grande passionnée que je suis, c’est depuis Avignon que je pratique la gestion de patrimoine depuis 2019 avec une conviction simple : ce sujet ne devrait pas être réservé à une élite. Avec mes clients, nous parlons assurance-vie, PER, SCPI, optimisation fiscale et liberté financière. De façon simple, pédagogique. Et dans la bonne humeur parce que l’argent, c’est sérieux, mais ce n’est pas une raison de s’ennuyer.
Profiter légalement de l’argent de ses impôts, sécuriser sa famille, préparer sa retraite, générer des revenus complémentaires grâce aux SCPI ou à l’immobilier locatif… Voilà ce que nous construisons ensemble, pas à pas. Conseillère en Investissements Financiers (CIF n° E011398 — adhérente ANACOFI-CIF, association agréée par l’AMF), je sélectionne pour vous les solutions adaptées à votre situation, parmi un large panel de partenaires.
Investissement, épargne, PER, assurance-vie, SCPI, crédit immobilier, transmission de patrimoine… ces termes n’ont plus de secrets pour ceux que j’accompagne en gestion de patrimoine à Avignon et dans tout le Vaucluse. Nous voyageons ensemble sur le chemin de la construction de leur patrimoine.
Et vous, à quel moment est prévu votre voyage ?

Mes services de gestion de patrimoine à Avignon

Se constituer un patrimoine
Assurance-vie, SCPI, immobilier locatif, PER… Il existe de nombreux leviers pour construire un patrimoine solide et vous n’avez pas besoin d’être riche pour commencer. On construit ensemble, à votre rythme.

Protéger ses proches
On n’aime pas trop y penser, et pourtant… Protéger ses proches, c’est organiser la transmission de patrimoine, anticiper les imprévus, et éviter les mauvaises surprises fiscales pour vos héritiers. Je vous aide à mettre en place les bonnes dispositions sereinement.

Préparer sa retraite
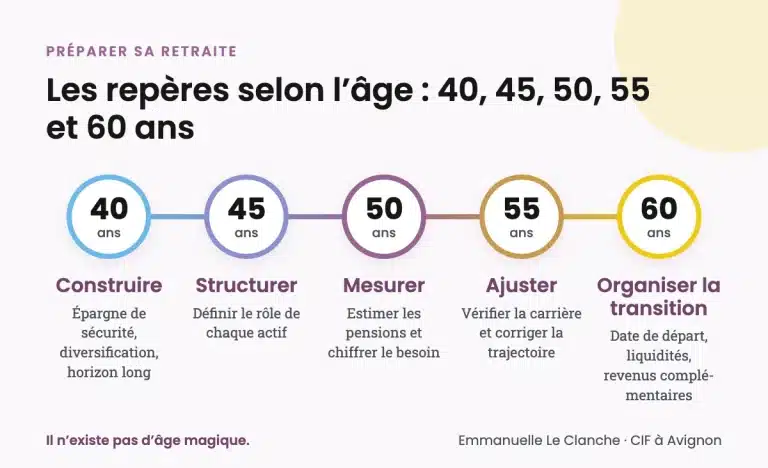
Saviez-vous que la retraite entraîne en moyenne une baisse de revenus de 30 à 40 % ? PER, assurance-vie, SCPI, immobilier locatif… des solutions existent. À condition de s’y prendre au bon moment et ce moment, c’est maintenant.

Optimiser sa fiscalité
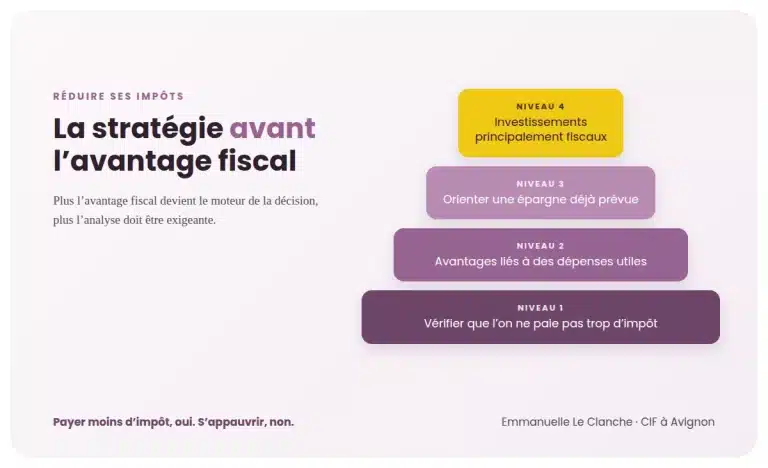
Payer ses impôts, oui. En payer trop parce que personne ne vous a présenté les alternatives légales, non. Grâce au bilan patrimonial, nous identifions les bons leviers : PER, SCPI, immobilier, assurance-vie. L’optimisation fiscale, c’est un sport d’équipe et c’est mon sport préféré.
Mes derniers conseils en gestion de patrimoine
Retraite, fiscalité, placements, transmission : des guides clairs et sans jargon pour comprendre vos options et prendre vos décisions patrimoniales en toute sérénité.
F.A.Q
Une conseillère en gestion de patrimoine (CGP) vous aide à organiser l’ensemble de votre situation financière : épargne, placements, immobilier, retraite, fiscalité, protection de la famille et transmission. Plutôt que de vous proposer un produit isolé, elle étudie votre situation dans sa globalité pour construire une stratégie cohérente avec vos objectifs.
Conseillère en Investissements Financiers (CIF n° E011398 — adhérente ANACOFI-CIF, association agréée par l’AMF), je vous accompagne depuis Avignon avec une approche simple et pédagogique : comprendre votre situation, vous expliquer les solutions possibles, puis vous suivre dans la durée.
Non. La gestion de patrimoine ne devrait pas être réservée à une élite. Que vous commenciez à épargner, que vous souhaitiez réduire vos impôts, préparer votre retraite ou protéger votre famille, un accompagnement adapté vous aide à prendre les bonnes décisions au bon moment.
L’important n’est pas le montant de départ, mais d’avoir une stratégie claire, construite à votre rythme et en fonction de vos moyens.
C’est une question que se posent de nombreux épargnants.
Après avoir constitué une épargne de précaution sur un Livret A ou un compte bancaire, beaucoup cherchent une solution pour faire fructifier leur argent tout en évitant les risques importants.
Malheureusement, il est important de comprendre une réalité fondamentale :
Il n’existe pas de placement offrant à la fois un rendement élevé, une disponibilité totale, une garantie du capital et une absence totale de risque.
Tout investissement repose sur un équilibre entre sécurité, disponibilité et potentiel de performance.
Faut-il laisser son argent sur son compte bancaire ?
Pour les dépenses courantes et les imprévus, oui.
En revanche, conserver durablement une épargne importante sur un compte courant présente un inconvénient majeur : l’argent ne produit généralement aucun rendement.
Par ailleurs, l’inflation peut progressivement réduire le pouvoir d’achat de cette épargne.
Autrement dit, même si le montant affiché sur votre compte reste identique, sa capacité à financer vos projets futurs peut diminuer au fil du temps.
Qu’appelle-t-on un risque excessif ?
Le risque n’est pas le même pour tout le monde.
Pour certaines personnes, une baisse temporaire de la valeur d’un placement est acceptable.
Pour d’autres, la moindre fluctuation est source d’inquiétude.
C’est pourquoi toute stratégie patrimoniale doit tenir compte :
- de votre horizon de placement,
- de votre situation financière,
- de vos objectifs,
- de votre sensibilité au risque.
Pourquoi la diversification est-elle importante ?
L’une des erreurs les plus fréquentes consiste à placer tout son argent sur un seul support.
La diversification permet de répartir les risques entre plusieurs classes d’actifs et plusieurs horizons de placement.
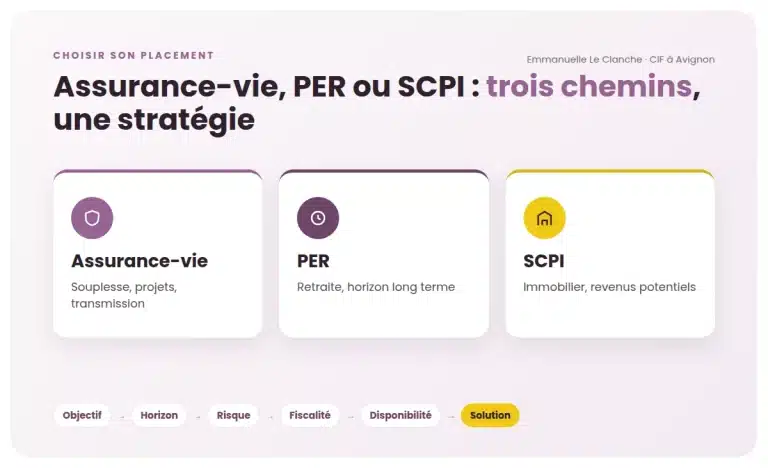
Selon les situations, une stratégie peut par exemple combiner :
- une épargne de précaution disponible,
- une assurance-vie,
- des supports financiers diversifiés,
- de l’immobilier ou des SCPI,
- des solutions dédiées à la retraite.
L’objectif n’est pas de rechercher la performance maximale, mais de construire un équilibre cohérent.
Peut-on espérer un rendement sans prendre de risque ?
Plus le niveau de sécurité est élevé, plus le rendement potentiel est généralement limité.
À l’inverse, les placements offrant les perspectives de performance les plus importantes comportent souvent davantage de risques et nécessitent un horizon de placement plus long.
Il est donc essentiel de se méfier des promesses de gains élevés sans risque.
Dans le domaine de l’investissement, ce type de promesse est souvent irréaliste.
Comment trouver le bon équilibre ?
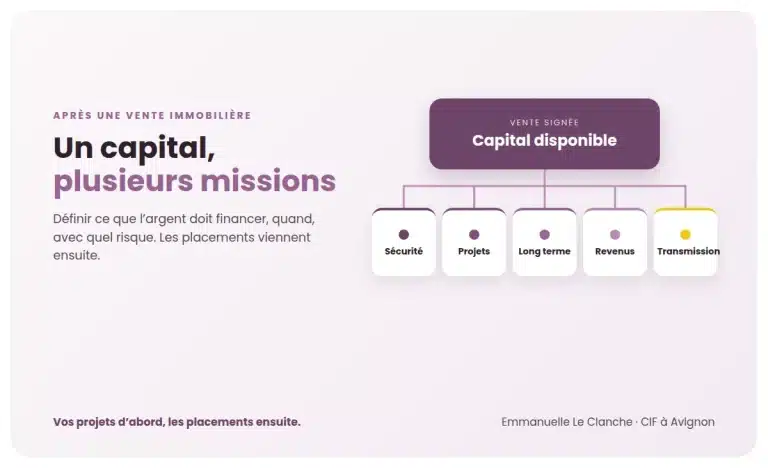
La première étape consiste à définir clairement vos objectifs.
Souhaitez-vous :
- préparer votre retraite ?
- générer des revenus complémentaires ?
- financer un projet ?
- transmettre un patrimoine ?
- faire fructifier une épargne disponible ?
La réponse orientera le choix des solutions les plus adaptées.
En résumé
Faire travailler son argent ne signifie pas nécessairement prendre des risques importants.
L’objectif consiste plutôt à trouver un équilibre entre sécurité, disponibilité et potentiel de valorisation en fonction de votre situation personnelle.
La diversification, l’horizon de placement et la cohérence avec vos objectifs sont souvent bien plus importants que la recherche du rendement le plus élevé.
La véritable question n’est donc pas : « Comment gagner le plus possible ? »
Mais plutôt : « Comment faire évoluer mon patrimoine de manière durable tout en restant serein ? »
Je suis installée à Avignon et j’accompagne mes clients à Avignon, dans le Vaucluse et au-delà. La grande majorité d’entre eux viennent par recommandation.
Pour échanger sur votre situation, le plus simple est de me contacter afin de convenir d’un premier rendez-vous, offert et sans engagement.
Ils m'ont fait confiance !


Romain Bacile
3 mois il y a

Très satisfait de cet accompagnement. Les deux premiers rendez-vous ont été clairs, professionnels et adaptés à ma situation. J’ai reçu des conseils pertinents pour optimiser et faire fructifier mon épargne. Hâte de mettre en place la stratégie définie ensemble et de poursuivre cette collaboration en toute confiance.

Raphaël Caillard
4 mois il y a
Emmanuelle Le Clanche est la digne successeure de mes deux précédentes conseillères. Très professionnelle, elle a toute ma confiance, est à l'écoute, sais répondre à mes attentes et remédier à mes incompétences. Je la recommande !

Isabelle Thiéfine
4 mois il y a
Emmanuelle est l'une de ces rares expertes qui maîtrisent vraiment leur domaine — et qui savent l'expliquer. Pas de jargon inutile, pas de vulgarisation condescendante : elle trouve le bon niveau. Ce qui n'est pas donné à tout le monde. Ce qui la distingue vraiment : elle ne propose rien avant d'avoir compris qui vous êtes. Elle prend le temps d'apprendre à vous connaître, d'identifier vos valeurs, vos objectifs, vos blocages — y compris les psychologiques. Le diagnostic vient avant la solution. Résultat : une recommandation qui vous correspond vraiment, pas un produit standard. C'est un véritable accompagnement au sens propre du terme.

Jean-paul Viou
4 mois il y a
Très professionnelle, à l'écoute pour proposer la solution qui correspond à nos attentes et nos objectifs. Je recommande sans réserve Emmanuelle LE CLANCHE.

Florence PAULET
4 mois il y a
Emmanuelle est une personne très sérieuse et impliquée. De bon conseil, ses explications sont claires pour bien tout comprendre. Merci encore pour tout! Je recommande sans hésiter.

Muriel Lavie
4 mois il y a
Au top !! Madame Le Clanche m'a été d une aide et de conseils patrimoniaux excellents !!! Je recommande !!

Anne David
4 mois il y a
Emmanuelle a repris notre dossier à la suite de notre ancienne gestionnaire de patrimoine, et nous a depuis accompagnés avec un grand professionnalisme et une grande gentillesse. Pédagogue, elle reste patiente face à nos questions parfois naïves, et s'assure toujours que nous repartions de nos entretiens avec toutes les réponses. Elle nous a accompagnés lors de notre déclaration d'impôts en se rendant incroyablement disponible malgré un emploi du temps chargé à cette période. Nous sommes tout à fait satisfaits que nos investissements soient en de si bonnes mains et nous la recommandons à 100%.

Florian Mornon
4 mois il y a
Conseillère très à l’écoute de ses clients, disponible et à la recherche de solution / propositions personnalisées et adaptées aux besoins et souhaits des clients. Suivi sur le long terme, réel accompagnement de qualité et de proximité.

Lucie Donnizaux
4 mois il y a
Emmanuelle est très attentive à nos demandes, nos priorités. Très pédagogue, elle prend le temps d'accompagner. Elle cherche et trouve les bonnes solutions au regard de notre situation.

Sophie Rousse
4 mois il y a
Mme Le Clanche est une personne professionnelle et à l'écoute de mes demandes Prise en charge globale et de qualité, j'ai confiance en ses prestations
Conseillère en Investissements Financiers enregistrée sous le n°E011398 auprès de l’ANACOFI-CIF (Association Nationale des Conseillers Financiers) - Association agréée par l'Autorité des Marchés Financiers
Membre de l'ANACOFI-COURTAGE pour le statut MIA (assurance) et IOBSP (crédit)

Contact
- 06 50 81 95 91
- 37 route de morières, Résidence les marronniers Bat. A 84000 AVIGNON
- emmanuelle.leclanche@outlook.fr
Johanna Crisa · en savoir plus